

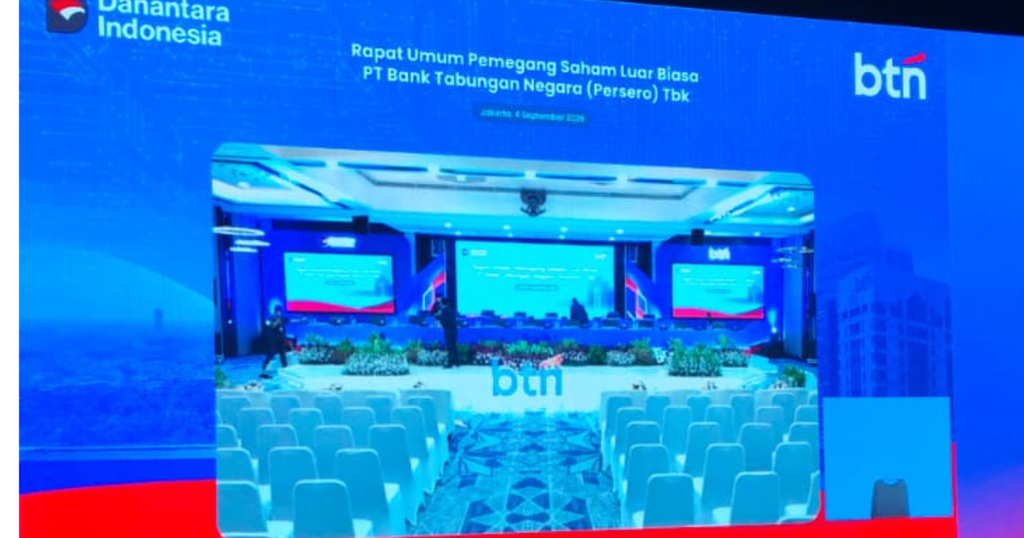
PT Bank Tabungan Negara (Persero) Tbk atau BBTN baru saja menggelar RUPSLB pada 4 September 2026. Agenda utamanya adalah perubahan susunan pengurus, dengan lima dari 12 posisi direksi mengalami pergantian, sementara posisi Direktur Utama tetap ditempati Nixon L.P. Napitupulu dan jajaran komisaris tidak berubah.
Menariknya, perubahan ini terjadi ketika BTN justru sedang berada dalam fase pertumbuhan yang cukup kuat. Jadi, pergantian pengurus kali ini bukan sekadar soal siapa yang masuk dan siapa yang keluar, tetapi juga bisa menjadi penentu arah BTN dalam beberapa tahun ke depan.
Lima posisi yang mengalami perubahan berada di bidang Finance & Strategy, Human Capital & Compliance, Risk Management, Consumer Banking, dan Information Technology. Beberapa pengurus baru juga memiliki pengalaman dari sektor perbankan, Danantara, MIND ID hingga industri strategis lainnya.
Artinya, investor sekarang bisa melihat perubahan tersebut sebagai bagian dari regenerasi sekaligus upaya mempercepat transformasi BTN.
Yang membuat BBTN menarik adalah bisnis utamanya memang berada di sektor yang sangat dekat dengan kebutuhan masyarakat: perumahan.
Sampai semester I 2026, total kredit dan pembiayaan konsolidasi BTN sudah mencapai Rp418,11 triliun, naik 11,2% dibandingkan periode yang sama tahun sebelumnya. Dari angka tersebut, kredit perumahan mencapai Rp332,88 triliun.
Lebih spesifik lagi, KPR subsidi masih menjadi mesin utama BTN. Nilainya mencapai Rp196,96 triliun per Juni 2026, tumbuh 8,1% secara tahunan.
Ini menunjukkan bahwa walaupun sektor perbankan Indonesia sangat kompetitif, BTN mempunyai posisi yang cukup berbeda dibandingkan bank-bank besar lainnya.
BTN bukan sekadar mengejar pertumbuhan kredit konsumtif secara umum. Perseroan memiliki positioning yang sangat kuat sebagai housing specialist dan memiliki hubungan yang erat dengan program pemerintah di sektor perumahan.
Hal tersebut menjadi semakin menarik karena kebutuhan rumah di Indonesia masih sangat besar.
Program pembangunan dan penyediaan rumah menjadi salah satu agenda penting pemerintah, sehingga BTN berpotensi mendapatkan keuntungan apabila kebijakan tersebut benar-benar diterjemahkan menjadi peningkatan penyaluran KPR dalam jumlah besar.
Namun, ada satu hal yang menurut saya justru lebih menarik untuk diperhatikan ke depan.
BTN sekarang mulai mencoba keluar dari ketergantungan terhadap bisnis mortgage melalui strategi yang mereka sebut sebagai “beyond mortgage”.
Ini bukan berarti BTN meninggalkan bisnis perumahan. Justru bisnis perumahan tetap menjadi fondasi, sementara perseroan mencoba membangun ekosistem keuangan yang lebih luas di sekitar nasabahnya.
Contohnya terlihat dari akuisisi portofolio kredit pensiun dari SMBC Indonesia. Tahap pertama memiliki nilai sekitar Rp12,6 triliun dan BTN berencana melanjutkan tahap kedua sekitar Rp7,34 triliun.
Dengan strategi tersebut, BTN menargetkan porsi kredit non-perumahan bisa meningkat secara bertahap hingga sekitar 30% dari total portofolio dalam lima tahun ke depan.
Menurut saya, ini merupakan salah satu bagian terpenting dari cerita BBTN ke depan.
Selama ini pasar mengenal BTN sebagai bank KPR. Tetapi jika perusahaan berhasil mempertahankan pertumbuhan KPR sekaligus membangun sumber pendapatan baru dari sektor non-perumahan, valuasi BTN berpotensi mendapatkan perspektif yang berbeda.
Kinerja semester I 2026 juga cukup memberikan alasan untuk optimistis.
Laba bersih konsolidasi BTN mencapai Rp2,40 triliun, tumbuh 40,8% secara tahunan. Pada saat yang sama, NPL turun dari 3,3% menjadi 2,99%, sementara Loan at Risk turun dari 20,2% menjadi 18,6%. Cost of Credit juga turun cukup signifikan dari 2% menjadi 0,7%.
Angka tersebut penting karena pertumbuhan kredit yang tinggi sebenarnya tidak terlalu berarti apabila kualitas aset ikut memburuk.
Dalam kasus BTN, pertumbuhan kredit justru berjalan bersama dengan perbaikan kualitas aset. Ini menjadi salah satu indikator yang patut diperhatikan investor untuk beberapa kuartal berikutnya.
Dari sisi pendanaan, BTN juga mencatat Dana Pihak Ketiga sebesar Rp433 triliun pada semester I 2026, naik 6,6% yoy. Cost of fund berada di sekitar 3,01%.
Sementara itu, total aset BTN sudah mencapai Rp545,16 triliun, tumbuh 12,4% dibandingkan periode yang sama tahun sebelumnya.
Pertanyaannya sekarang adalah: kalau kinerjanya cukup bagus, kenapa harga saham BBTN belum terlihat mengejar beberapa saham bank besar lainnya?
Di sinilah menariknya posisi BBTN.
Pada penutupan perdagangan 4 September 2026, BBTN berada di sekitar Rp1.240 per saham. Dalam periode yang sama, BBRI berada di sekitar Rp3.390–Rp3.410 dan BBCA sekitar Rp6.700.
Harga nominal tentu tidak bisa digunakan untuk membandingkan apakah satu saham lebih murah daripada saham lainnya karena jumlah saham, market capitalization dan struktur modal masing-masing berbeda.
Tetapi secara pergerakan harga, BBTN memang masih terlihat belum mendapatkan rerating sebesar beberapa saham perbankan besar lainnya.
Ini justru bisa menjadi dua sisi mata uang.
Di satu sisi, pasar mungkin masih memberikan diskon karena BTN mempunyai eksposur besar terhadap KPR, program subsidi pemerintah, biaya dana dan risiko kualitas kredit. Investor juga bisa menunggu bukti bahwa strategi diversifikasi BTN benar-benar mampu menghasilkan pertumbuhan laba yang berkelanjutan.
Di sisi lain, apabila transformasi tersebut berhasil, ada kemungkinan pasar mulai memberikan valuasi yang lebih tinggi kepada BBTN.
Apalagi BTN saat ini tidak hanya berbicara soal KPR. Perseroan sudah mulai membangun ekosistem digital melalui Bale by BTN, memperluas bisnis non-perumahan, memperkuat dana murah dan melakukan ekspansi melalui akuisisi portofolio kredit.
Bale by BTN sendiri telah memiliki lebih dari 4,3 juta pengguna hingga semester I 2026, dengan lebih dari 344 ribu merchant dan 14 ribu developer. Jumlah transaksi dan nominal transaksi juga tumbuh masing-masing 41,6% dan 55,3% secara tahunan.
Jadi, cerita BBTN ke depan sebenarnya cukup menarik.
Sektor perumahan masih mempunyai prospek besar karena kebutuhan rumah di Indonesia belum selesai. BTN juga mempunyai posisi yang sulit ditiru oleh bank lain karena pengalaman panjang sebagai pemain utama pembiayaan perumahan.
Tetapi investor tetap perlu melihat apakah manajemen baru mampu mengubah keunggulan tersebut menjadi pertumbuhan laba yang konsisten.
RUPSLB kali ini bisa menjadi awal dari fase baru BBTN. Nixon tetap berada di posisi Direktur Utama, sementara lima direktur baru membawa pengalaman dari berbagai sektor untuk memperkuat beberapa fungsi penting perusahaan.
Kalau dalam beberapa kuartal ke depan pertumbuhan kredit tetap tinggi, NPL semakin terkendali, cost of fund membaik dan bisnis non-perumahan mulai memberikan kontribusi lebih besar, pasar bisa saja mulai melihat BBTN dengan cara yang berbeda.
Untuk saat ini, sahamnya memang belum terlihat terlalu “lari” dibandingkan beberapa nama besar di sektor perbankan.
Justru karena itu, BBTN menjadi saham yang menarik untuk dipantau. Bukan karena pasti akan naik, tetapi karena ada kombinasi antara valuasi, pertumbuhan bisnis perumahan, dukungan kebijakan pemerintah dan transformasi perusahaan yang bisa menjadi katalis dalam jangka menengah.
Pada akhirnya, yang paling penting bukan siapa saja yang baru duduk di jajaran direksi, tetapi apakah perubahan tersebut mampu menghasilkan angka yang lebih baik di laporan keuangan.
Kalau jawabannya mulai terlihat dari laba, kualitas aset, pertumbuhan kredit dan efisiensi, bukan tidak mungkin pasar perlahan mulai mengejar kembali valuasi BBTN.